流量:网页月访问
- 机制
- 以网页访问行为排序,观察产品在网页入口获得的注意力。
- 条件/配置
- Similarweb月访问量;报告网页Top 50。
- 报告结果
- 提供网页入口的流量视角。
- 局限
- 访问次数不是人数,网页入口未覆盖所有桌面或聊天渠道。
流量/活跃/付费三种并行观察;四个核心观点及各自的证据与边界。
消费AI的流量、付费和实际用途需要分别判断。榜单差异揭示观测盲区,重度购买也仍需要使用质量与留存证据。
来自a16z 2026-10-05第7版;核心付费数据为2026年8月美国面板,不能外推全球采用、总营收或生产力。配图为本站重绘与阅读示意。
本次变化:首篇消费AI分析:三种并行观察、四条编号结论/对应论述、三张数据重绘图与一张阅读示意;保留样本、日期及来源。
并行探索:不同观察入口并列;不是因果、时间推进或用户转化
导言:为网页/手机榜补充美国消费额榜并行探索:不同观察入口并列;不是因果、时间推进或用户转化
导言:为网页/手机榜补充美国消费额榜2026年8月,美国电子收据面板中4.5%的合格消费者,至少有一份ChatGPT、Gemini或Claude个人付费订阅;一年前为2.1%。
报告的美国面板里,消费额最高的1%付费者贡献19.5%的观测AI消费,最低的50%贡献16.6%。
消费额Top 50中有29家未进入报告的网页或手机流量榜。访问、活跃和卡支付观察的是不同侧面。
作者观察到高消费群体更偏向自动化、产品构建和创意工具;更易用的个人Agent与新收费方式,是作者对扩大使用的判断。
先读分母,再读增长。这组统计问的是特定美国面板里的合格消费者是否持有三款产品之一的个人付费订阅;它没有直接回答一个人是否用过AI、每天用了多久,或工作时是否由公司承担费用。
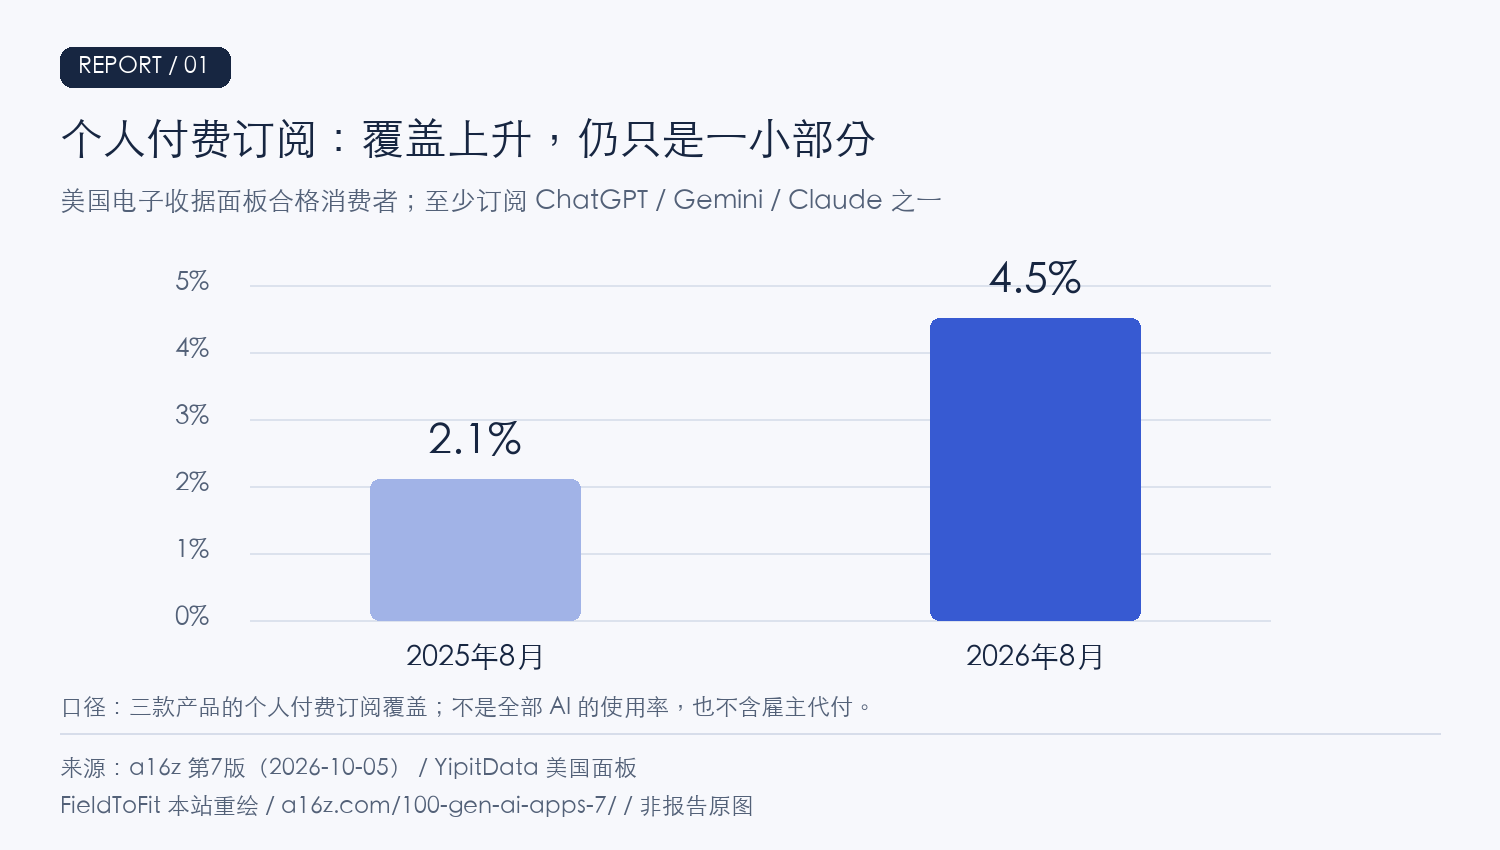
适用边界:4.5%不等于全球AI付费率;未被这项个人订阅指标计入,不代表没有使用AI。
a16z 消费AI报告 · 第7版(Olivia Moore) · 第2节:个人付费订阅覆盖,2026年8月与一年前
返回核心结论本站解读:除了“有多少人在付费”,还需要问“消费增长由谁贡献”。当支出集中时,总额增长可能来自重度群体加大投入;评估大众普及,还需要看付费人数、留存和使用频率。
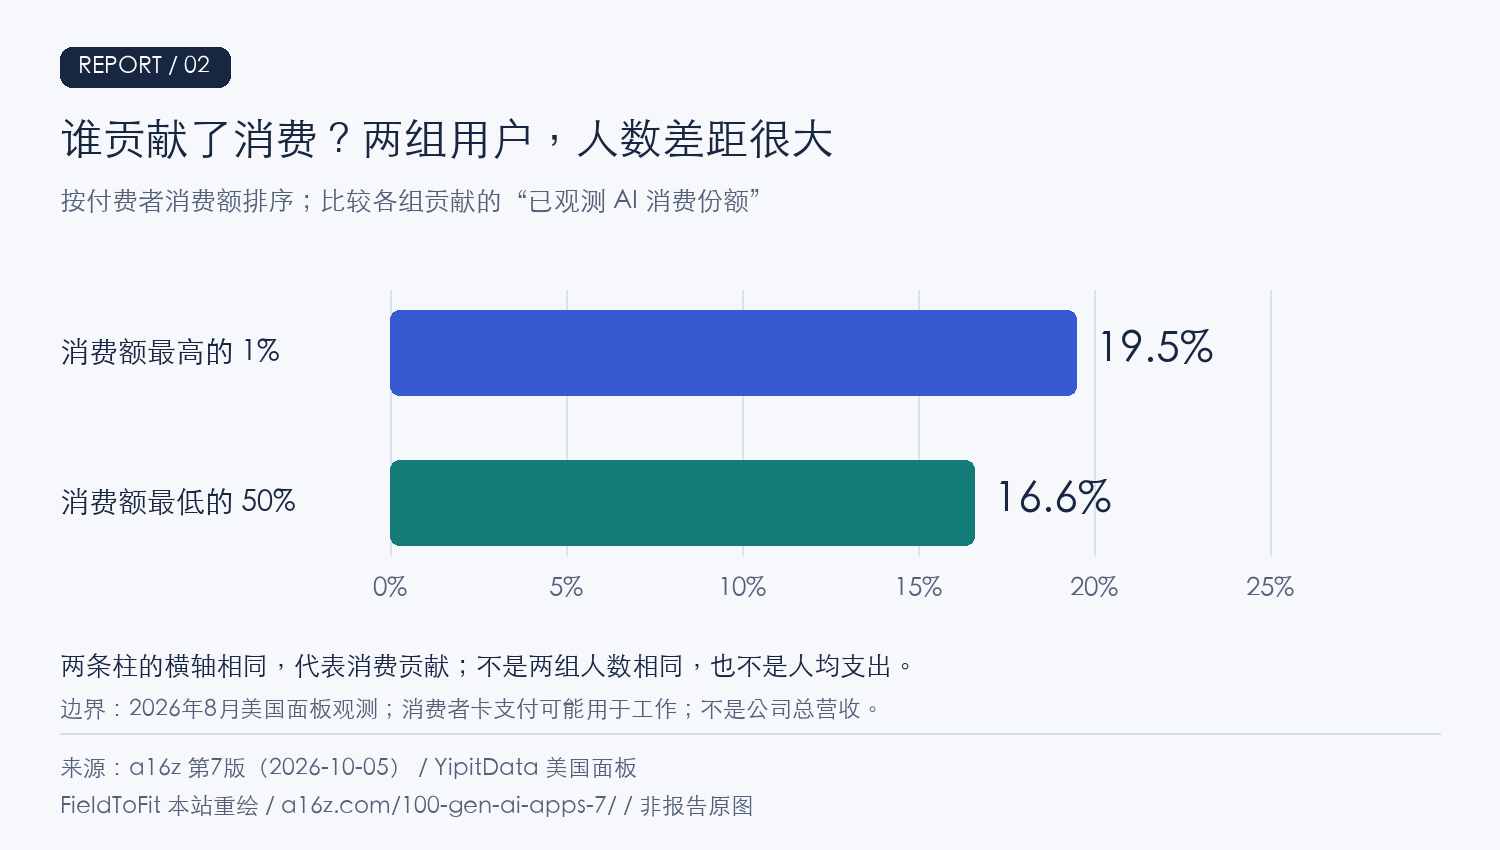
适用边界:美国消费者卡支付可能包含工作用途;面板观测消费不是供应商的全球总营收。
a16z 消费AI报告 · 第7版(Olivia Moore) · 第2节:消费额分布;Consumer Spending Growth is Concentrated at the Very Top
返回核心结论本站解读:这组差异的价值是扩大产品发现的入口。只看网页或手机榜,会漏掉一些已有付费行为的供应商;桌面应用和已有聊天入口也值得观察。三种信号分别记录,更容易理解产品如何触达用户。
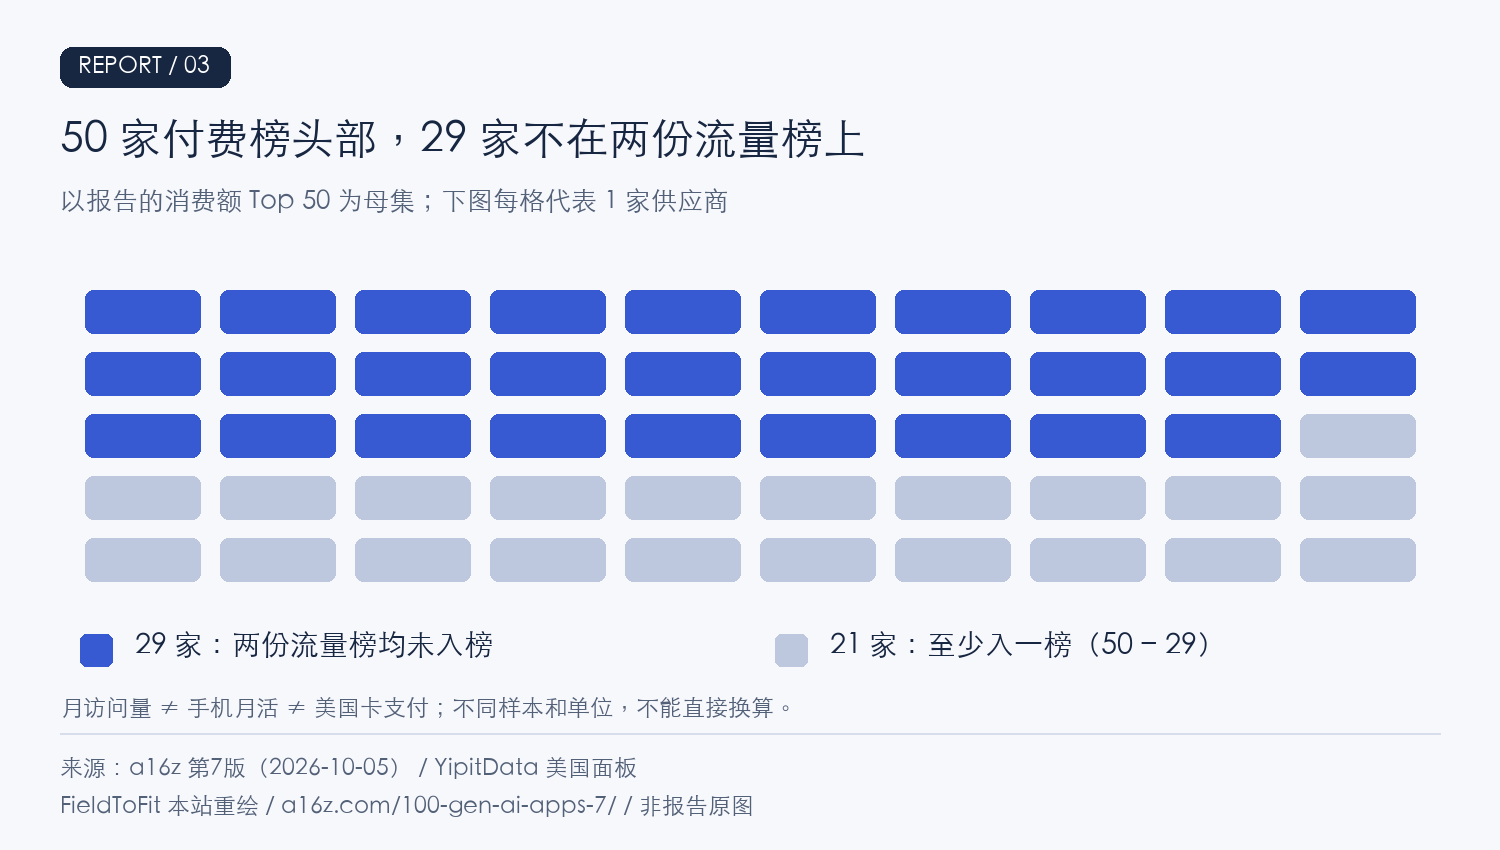
适用边界:29家缺席是榜单重合事实,不是“29家没有用户”。三份榜单之间不能构建采用到付费的转化漏斗。
a16z 消费AI报告 · 第7版(Olivia Moore) · 导言:三份榜单方法;第2节:29家榜单缺口与排名差异
返回核心结论这一部分最容易把购买、工作成果和未来预测连在一起。报告提供购买倾向的观察,并提出下一阶段可能的产品与收费方向;两种证据应分别阅读。
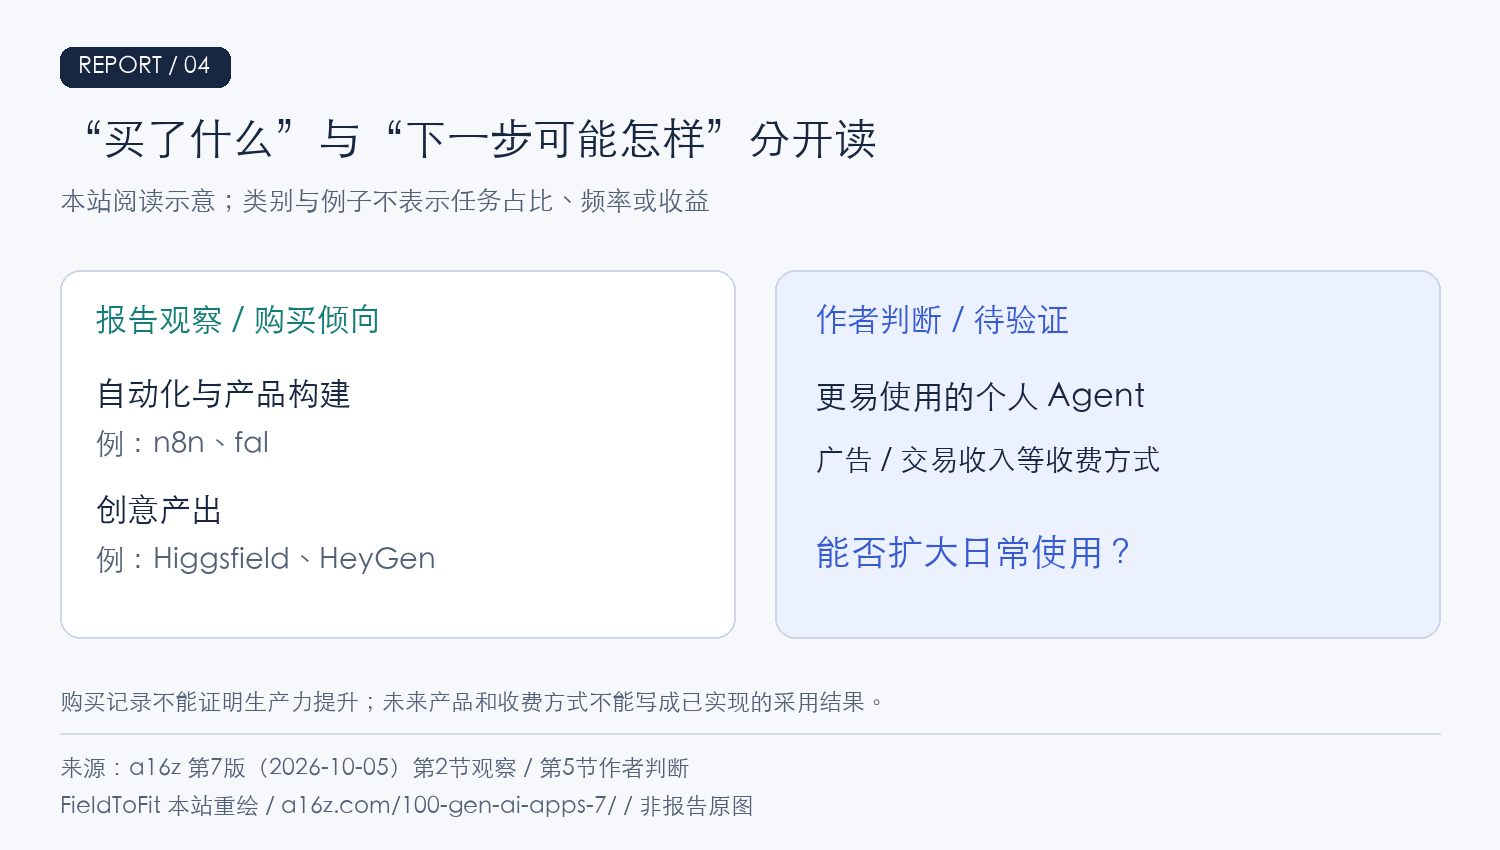
适用边界:购买工具不等于生产力已提升;未来商业模式能否扩大普及,应等待同口径的后续观测。
a16z 消费AI报告 · 第7版(Olivia Moore) · 第2节:高消费群体购买倾向;第5节:产品与商业模式判断
返回核心结论a16z 消费AI报告 · 第7版(Olivia Moore) · 第7版 · 2026-10-05(核心付费数据:2026年8月) · 首次发布 2026-10-05
地图首次发布 2026-10-09T05:59:20.076649+00:00 · 地图修订 2026-10-09T05:59:20.076649+00:00